

Resumo da notícia
- O mercado global de cacau entra em superávit após dois anos de escassez, com excedentes previstos de 287 mil toneladas na safra 2025/26 e 267 mil toneladas na seguinte, segundo a StoneX.
- A recuperação da oferta é impulsionada por Costa do Marfim, Equador, Gana e Indonésia, que aumentam a produção devido a investimentos, condições climáticas favoráveis e uso de variedades resistentes.
- Os preços do cacau enfrentam pressão devido ao superávit, com impacto gradual no preço do chocolate ao consumidor enquanto os estoques se normalizam após a forte destruição de 2023/24.
O mercado global de cacau encerra um período de escassez e começa um novo ciclo de superávit. A consultoria StoneX, em seu Relatório de Saldo Global de Cacau, projeta um excedente de 287 mil toneladas na safra 2025/26 e de 267 mil toneladas na safra seguinte. As duas projeções indicam que a oferta supera a demanda pela primeira vez em dois anos.
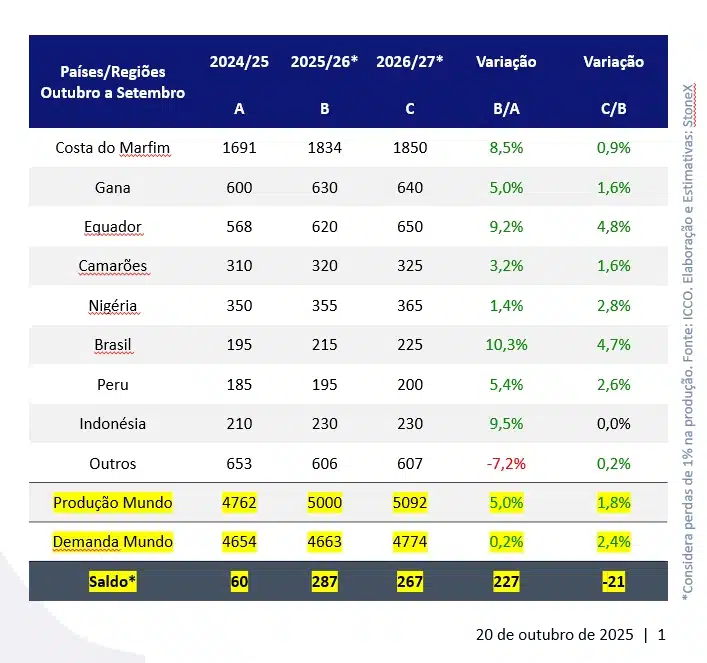
A recuperação da oferta depende principalmente de quatro países: Costa do Marfim, Equador, Gana e Indonésia. Cada um deles aumenta a produção por razões específicas, desde investimentos em área plantada até condições climáticas favoráveis.
Rafael Borges, analista de Inteligência de Mercado da StoneX, explica que a consultoria revisou a safra 2025/26 com base no aumento da oferta na Costa do Marfim, ajuste negativo em Gana e redução da demanda global. A produção mundial e a demanda foram revisadas para baixo, mas o saldo global permanece em 287 mil toneladas.
- Amazonas confirma três casos de doença ligada ao consumo de pacu
- Conheça POP Superhorse: lenda entre os cavalos já produziu 195 campeões
O cenário pressiona os preços do cacau, que chegam atualmente a US$ 4.185 por tonelada. Os efeitos no preço do chocolate ao consumidor devem aparecer gradualmente, à medida que os estoques se normalizam após a forte destruição registrada em 2023/24.
Gana: otimismo crescente com a safra
Até a primeira metade de novembro, cerca de 220 mil toneladas de cacau já chegaram aos portos de Gana, alimentando um clima de otimismo para a safra 2025/26. As expectativas iniciais apontavam para uma produção abaixo de 600 mil toneladas, mas as boas condições das lavouras levaram analistas a revisar essa estimativa para cima.
O preço farmgate pago aos produtores ganenses representa outro fator relevante. O valor superou as cotações internacionais e alcançou patamares acima de US$ 5.000 por tonelada, dependendo da taxa de câmbio do cedi ganense. Esse diferencial reduz o incentivo ao contrabando para países vizinhos e sustenta a perspectiva de uma safra volumosa.
Equador consolida expansão produtiva
O Equador destaca-se como um dos principais produtores fora da África. Borges aponta que a expansão da produção reflete condições climáticas favoráveis nos últimos dois anos, além da maturação de investimentos em ampliação de área e uso intensivo de fertilizantes. Além disso, a predominância de variedades híbridas, mais resistentes a pragas e doenças, também contribui para maior estabilidade dos rendimentos.
Os altos preços internacionais estimularam novos investimentos no país, com apoio dos setores público e privado. Estimativas oficiais indicam que a produção equatoriana pode superar 650 mil toneladas em 2026/27, com potencial de crescimento adicional ao longo da década.
Indonésia e Peru avançam com cautela
Na Indonésia, a StoneX projeta uma recuperação moderada, com produção em torno de 230 mil toneladas nas próximas duas safras. Os elevados preços ampliaram a capacidade de investimento dos produtores, mas o declínio estrutural do parque cacaueiro limita ganhos mais expressivos. Chuvas acima da média e o risco de um evento de El Niño em 2026 permanecem como fatores de atenção.
O Peru compartilha características estruturais com o Equador, como clima tropical úmido e desafios fitossanitários semelhantes. A safra 2024/25 já beneficiou-se de chuvas regulares e preços elevados, que impulsionaram investimentos em manejo e fertilização. As perspectivas para as próximas temporadas permanecem favoráveis.
Demanda segue pressionada, mas mostra sinais de estabilização
Os dados de moagem, o principal indicador de consumo de cacau, registraram forte queda nos últimos três trimestres. No primeiro trimestre da safra 2025/26, a moagem recuou 7,7% em relação ao mesmo período do ano anterior.
- Seletiva de montaria em touros busca novos talentos no Brasil
- Produção paulista de tilápia cresce 4% e alcança 54 mil toneladas em 2025
Ainda assim, o trimestre apresentou moagem superior ao período imediatamente anterior, contrariando a sazonalidade histórica. A StoneX avalia que a recente queda nos preços pode permitir uma estabilização ou leve recuperação do consumo até o final de 2026. A consultoria estima uma moagem global de 4,663 milhões de toneladas em 2025/26, com avanço de 2,4% na safra seguinte, para 4,774 milhões de toneladas.
Estoques caminham para normalização
Os superávits estimados devem elevar a relação entre estoques e demanda para patamares próximos de 40% ao final de 2026/27. Portanto, indicando uma recomposição gradual após a crise do ano anterior.
Borges conclui que o mercado global de cacau passa por um processo de reorganização e caminha para uma nova normalidade de preços. Essa normalidade depende do equilíbrio entre atratividade e destruição da demanda, além dos incentivos e desestímulos aos investimentos no cultivo, não apenas na África, mas também em países como o Equador.