

Resumo da notícia
- O agronegócio brasileiro registrou 474 pedidos de recuperação judicial no 1º trimestre de 2026, um aumento de 21,9% em relação a 2025, indicando pressões financeiras no setor.
- Produtores rurais pessoas jurídicas tiveram alta de 73,5% nos pedidos, com destaque para soja (137) e criação de bovinos (42), enquanto empresas da cadeia agro registraram 96 pedidos.
- Crédito seletivo, custos elevados, endividamento e dificuldades de caixa, agravados por quebras de safra e inadimplência, impactam produtores e fornecedores, ampliando os efeitos financeiros no setor.
O aumento das recuperações judiciais no agronegócio brasileiro deixou de ser uma sequência de casos isolados. Os números mostram que parte do setor enfrenta maior pressão financeira, em meio a crédito mais seletivo, custos elevados, endividamento e dificuldades para gerar caixa.
Dados da Serasa Experian mostram que o agro registrou 474 pedidos de recuperação judicial no primeiro trimestre de 2026. Foram considerados produtores rurais pessoas físicas e jurídicas, além de empresas relacionadas à cadeia.
- Justiça recebe pedido de recuperação judicial do Grupo Tecnomaac
- Mais um: frigorífico que exporta para 40 países entra em recuperação judicial
No mesmo período de 2025, foram 389 pedidos. Portanto, houve crescimento de 21,9% em um ano.
O avanço não significa que o agronegócio brasileiro esteja em crise generalizada. No entanto, revela dificuldades financeiras entre agentes mais expostos ao endividamento, à redução das margens e aos problemas de safra.
O Agro em Campo analisa o que está por trás desse movimento.
Recuperações judiciais no agro crescem 21,9%
Os dados da Serasa ajudam a dimensionar o problema. Entre janeiro e março, os produtores rurais que atuam como pessoas jurídicas responderam por 196 pedidos de recuperação judicial.
O número cresceu 73,5% na comparação com os 113 registros do primeiro trimestre de 2025.
Entre esses produtores, o cultivo de soja concentrou 137 pedidos. A criação de bovinos apareceu depois, com 42.
Já as empresas relacionadas à cadeia do agronegócio registraram 96 pedidos no trimestre, avanço de 18,5% sobre o mesmo período do ano anterior.
Mato Grosso, um dos principais polos da produção agropecuária brasileira, liderou o número total de pedidos, com 135 registros.
O que explica a crise de crédito no agronegócio?
Não existe uma única causa para o avanço das recuperações judiciais.
A própria Serasa aponta um ambiente de crédito mais seletivo, custos de produção elevados e maior alavancagem dos produtores como fatores que continuam afetando o fluxo de caixa no campo.
O problema aumenta quando essas condições aparecem ao mesmo tempo.
O produtor pode contratar crédito para comprar insumos e plantar, mas receber pela produção somente meses depois. Nesse intervalo, uma quebra de safra pode reduzir a produtividade, enquanto a queda de uma commodity diminui a receita esperada.
Ao mesmo tempo, dívidas anteriores continuam vencendo.
A dificuldade de um produtor também pode alcançar outras empresas. Revendas de sementes, fertilizantes e defensivos, por exemplo, frequentemente dependem do pagamento futuro de seus clientes.
Quando a inadimplência aumenta, o dinheiro deixa de entrar no prazo, mas fornecedores, bancos, funcionários e outras obrigações continuam precisando ser pagos.
É nesse ponto que um problema dentro da propriedade pode se espalhar pela cadeia.
Caso Soyagro mostra como problemas se acumulam
O Grupo Soyagro, de Mato Grosso, é um exemplo recente dessa combinação.
A 4ª Vara Cível de Sinop deferiu o processamento da recuperação judicial do grupo, que reúne sete empresas e três produtores rurais. A dívida total informada chega a R$ 205,1 milhões.
Segundo informações apresentadas no processo, o grupo atribui a deterioração financeira à combinação de juros elevados, variações cambiais, queda nos preços das commodities, quebras de safra e inadimplência de produtores.
A empresa afirma ter R$ 115 milhões em recebíveis de clientes inadimplentes. Parte desses créditos também está envolvida em recuperações judiciais ajuizadas pelos próprios produtores.
Além disso, o grupo declarou mais de R$ 60 milhões em endividamento bancário.
O caso ajuda a mostrar o chamado efeito cascata: quando um produtor deixa de pagar, a dificuldade pode chegar à revenda, ao fornecedor e, posteriormente, ao sistema financeiro.
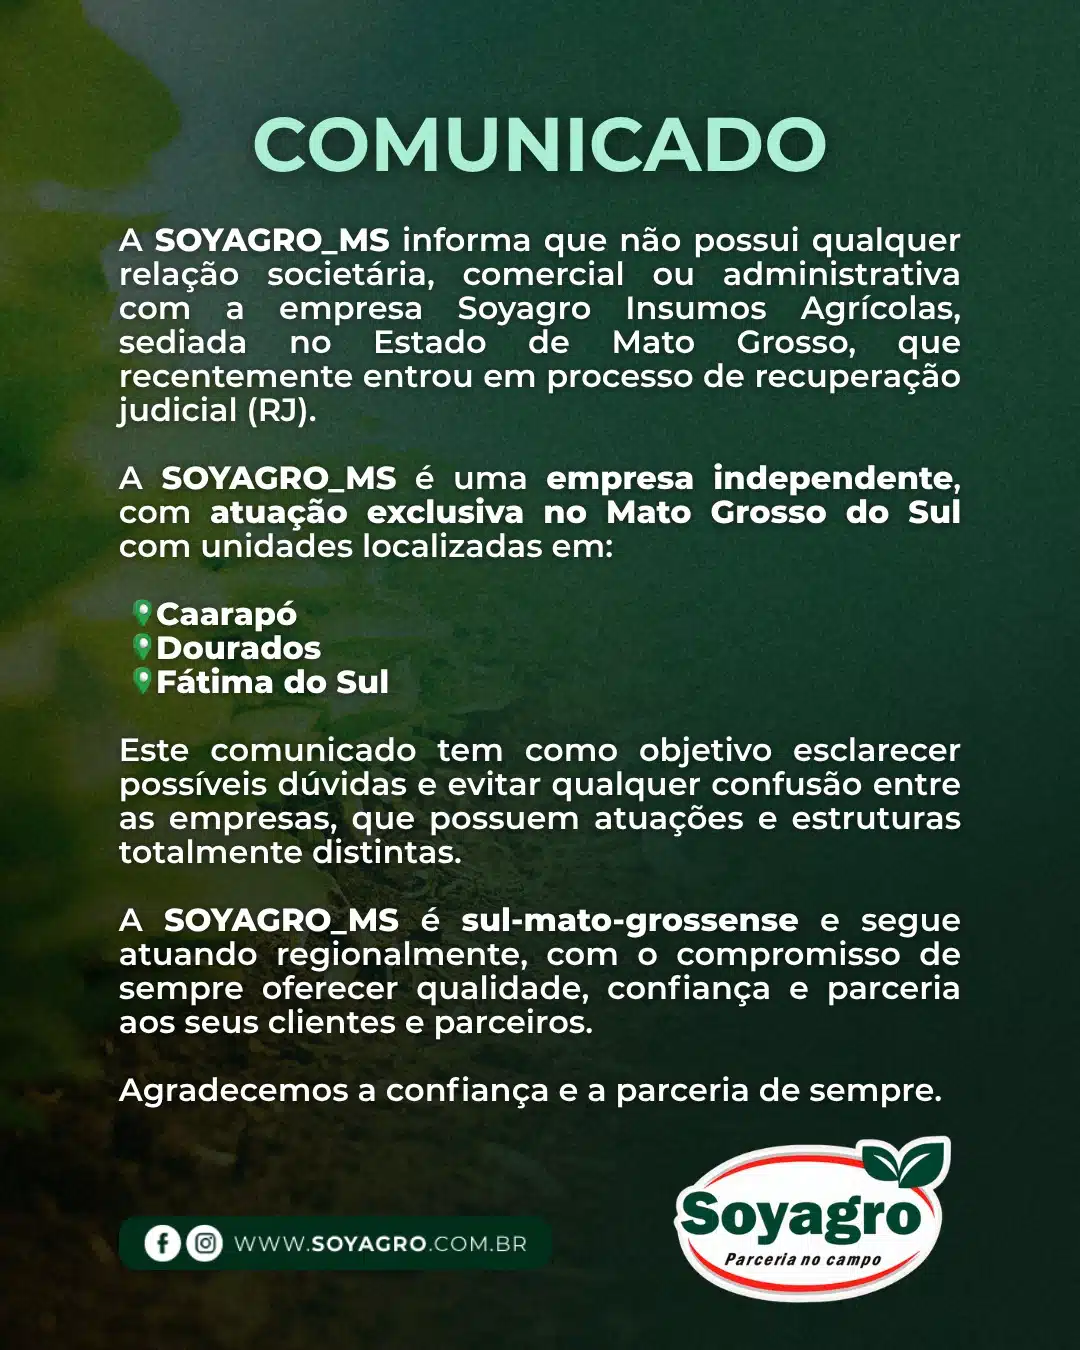
Lembrando que existe um Grupo Soy Agro do Mato Grosso do Sul, que não tem relação com o grupo citado acima
Há crédito, mas dinheiro continua tendo custo
O cenário apresenta uma aparente contradição.
O Plano Safra 2026/2027 programou R$ 525,1 bilhões para a agricultura empresarial, sendo R$ 384,9 bilhões destinados ao custeio e comercialização e R$ 140,2 bilhões para investimentos.
Para os médios produtores enquadrados no Pronamp, a taxa de custeio está em 9% ao ano. Nas linhas de investimento, os juros variam de 8,5% a 12,5%, dependendo do programa.
Ou seja, existe uma grande oferta de financiamento, mas disponibilidade de crédito não significa necessariamente saúde financeira.
Empresas e produtores já endividados podem encontrar maior dificuldade para conseguir novos recursos ou precisar oferecer mais garantias. Além disso, contratar crédito novo não elimina prejuízos acumulados em safras anteriores.
A situação levou o Conselho Monetário Nacional a regulamentar, em julho, uma linha específica para composição de determinadas dívidas rurais.
A medida permite, dentro dos critérios estabelecidos, financiar a liquidação ou amortização de operações de crédito rural.
O agro brasileiro está em crise?
Os números não permitem afirmar que todo o agronegócio brasileiro esteja em crise.
O setor reúne produtores, cooperativas, indústrias e empresas com situações financeiras muito diferentes. Além disso, culturas, regiões e modelos de negócio estão sujeitos a riscos distintos.
Por outro lado, o crescimento de 21,9% nos pedidos de recuperação judicial no primeiro trimestre funciona como sinal de alerta.
O risco aumenta principalmente quando aparecem juntos endividamento elevado, margens menores, problemas climáticos, queda das commodities e inadimplência.
Por isso, produção elevada e saúde financeira não são necessariamente sinônimos.
O Brasil pode continuar produzindo e exportando grandes volumes enquanto empresas e produtores mais alavancados enfrentam dificuldades para transformar produção e vendas em caixa suficiente para pagar suas dívidas.
O avanço das recuperações judiciais em 2026 mostra justamente esse ponto: o problema não está necessariamente na capacidade do agro brasileiro de produzir, mas na capacidade de parte dos seus agentes de financiar essa produção e administrar dívidas acumuladas.